

El precio del metro cuadrado de apartamento supera los $3,000 en El Salvador
La oferta disponible cayó 27 % entre marzo y junio de 2026 y lo que quedaba alcanzaba para 6.8 meses de ventas, según el Outlook Vivienda de Prime IQ.
Por: Braulio Palacios / bpalacios@primeiqlatam.com
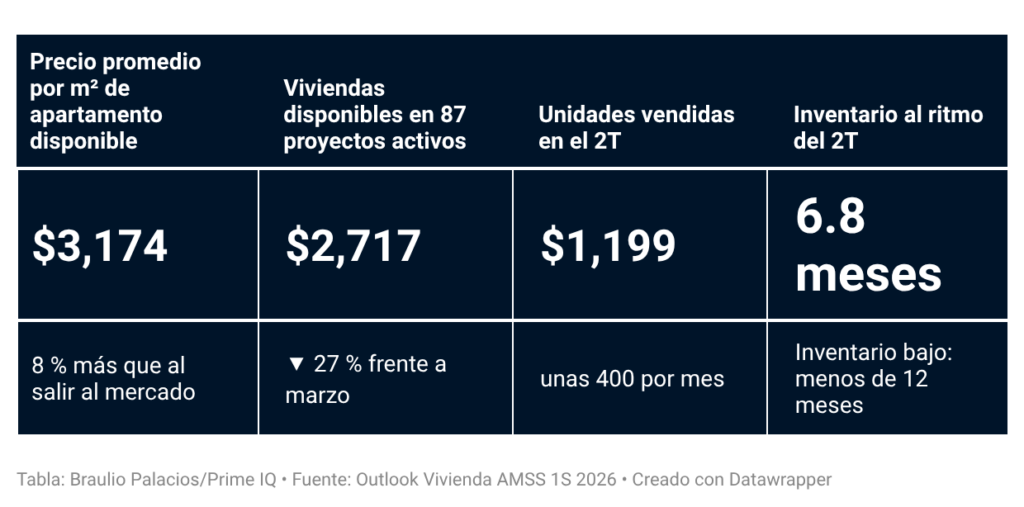
Al cierre de junio de 2026, el metro cuadrado de apartamento en venta costaba $3,174 en promedio en los mercados de El Salvador que monitorea trimestralmente Prime IQ. Es un 8 % más que cuando esos proyectos salieron al mercado.
Al mismo tiempo, quedaban menos viviendas a la venta: 2,717 unidades, un 27 % menos que en marzo. En el segundo trimestre se vendieron 1,199 y solo dos proyectos nuevos salieron al mercado.
A ese ritmo, lo que quedaba alcanzaba para 6.8 meses. Es decir, si se siguiera vendiendo igual que entre abril y junio, la oferta se agotaría en menos de siete meses. Para Prime IQ, cualquier cifra menor a 12 meses en el mercado primario (viviendas que vende directamente el desarrollador, incluida la preventa) indica una “escasez” técnica: lo disponible se vende rápido, lo que no significa que falte vivienda.
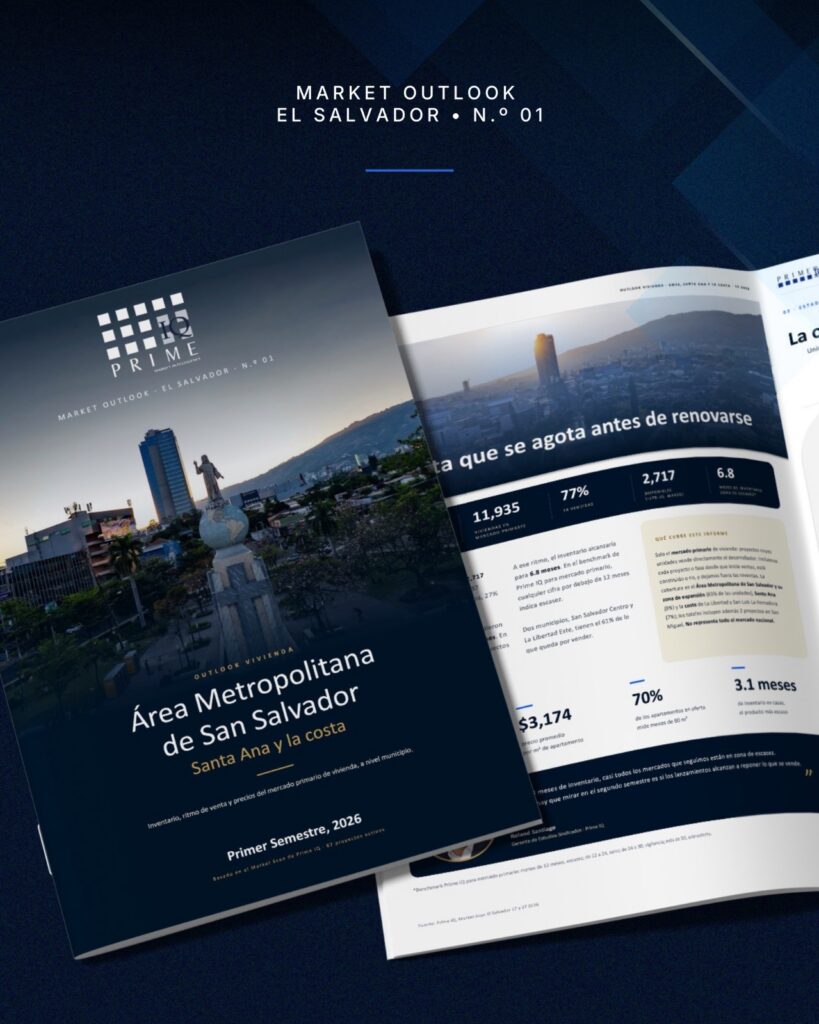
Los datos corresponden al Outlook Vivienda: Área Metropolitana de San Salvador (AMSS), Santa Ana y la costa, primera entrega de una serie enfocada en el mercado de El Salvador, elaborada por Prime IQ. El informe permite observar no solo cuánto cuestan los apartamentos, sino también qué se vende, dónde se concentra la demanda y qué retos enfrenta la oferta.
Lucía Rivers, CEO de Prime IQ, describe el estudio como un “vistazo general de lo que está pasando en temas de vivienda” en el AMSS. Destaca que entraron más unidades al mercado y el aumento de precio por metro cuadrado. “Ya empezó a tener mayor dinamismo este mercado”, señala, algo que no se veía hace tres o cuatro años.
Puntos clave
- El precio sigue al alza: el metro cuadrado de apartamento disponible promedió $3,174 al cierre de junio.
- Los proyectos recientes impulsan las ventas: los que salieron al mercado desde julio de 2025 concentraron el 74 % de las unidades vendidas en el segundo trimestre.
- La oferta se concentra en los segmentos de mayores ingresos: en vivienda vertical, el segmento AB representó en promedio el 54 % de la oferta y el C+ el 38 % durante el primer semestre de 2026.
Precios más altos, pero no en todos los proyectos
El aumento del 8 % en el precio por metro cuadrado refleja la diferencia entre el valor de los apartamentos que seguían disponibles al cierre de junio y el que tenían cuando sus proyectos salieron al mercado. Sin embargo, la tendencia no fue uniforme: entre marzo y junio, el 35 % de las fases de los proyectos subió de precio, el 24 % lo redujo y el resto mantuvo sus valores.
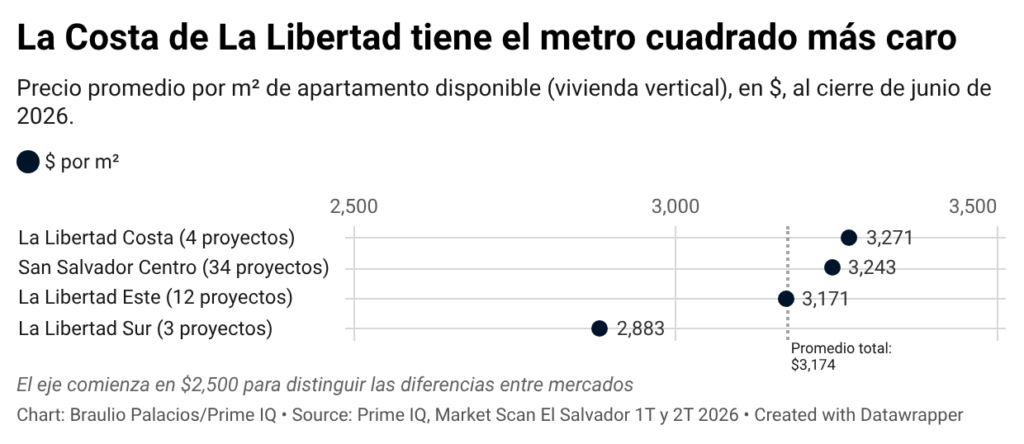
También hay diferencias geográficas. Entre los cuatro mercados publicados, la costa de La Libertad registró el precio más alto, con $3,271 por metro cuadrado, mientras que La Libertad Sur presentó el más bajo, con $2,883.
Rivers indica que hubo tres factores que influyeron en el alza del precio de las unidades: poca oferta, mayor demanda y los costos de construcción. “La oferta no ha sido suficiente en los últimos años”, comenta.
Lo que pase de ahora en adelante, dice, dependerá de cuántas viviendas lleguen al mercado y del tipo de comprador al que apunten los proyectos. Con más unidades disponibles, los proyectos no pueden venderse tan caros porque ya no son tan escasos.
José Luis Magaña, economista salvadoreño y consultor independiente, hace referencia a la demanda de inversión. Quien compra para alquilar mira los rendimientos esperados, mientras que otros compradores buscan ganancias de capital. “Si los precios suben más rápido que los alquileres, la rentabilidad actual baja y la inversión depende más de la valorización futura”, explica.
El precio total también define qué se vende
El precio por metro cuadrado permite comparar viviendas de distintos tamaños, pero por sí solo no permite entender qué rangos de precios tienen mayor demanda. Es decir, un precio elevado no necesariamente significa que los apartamentos más caros sean los que más se venden.
Los datos del segundo trimestre muestran esa diferencia. Las viviendas con precios de entre $175,000 y $250,000 concentraron el 54 % de las ventas, aunque representaban solo el 32 % del inventario disponible. En cambio, las propiedades de entre $125,000 y $175,000 constituían el 28 % de la oferta, pero apenas reunieron el 8 % de las ventas.
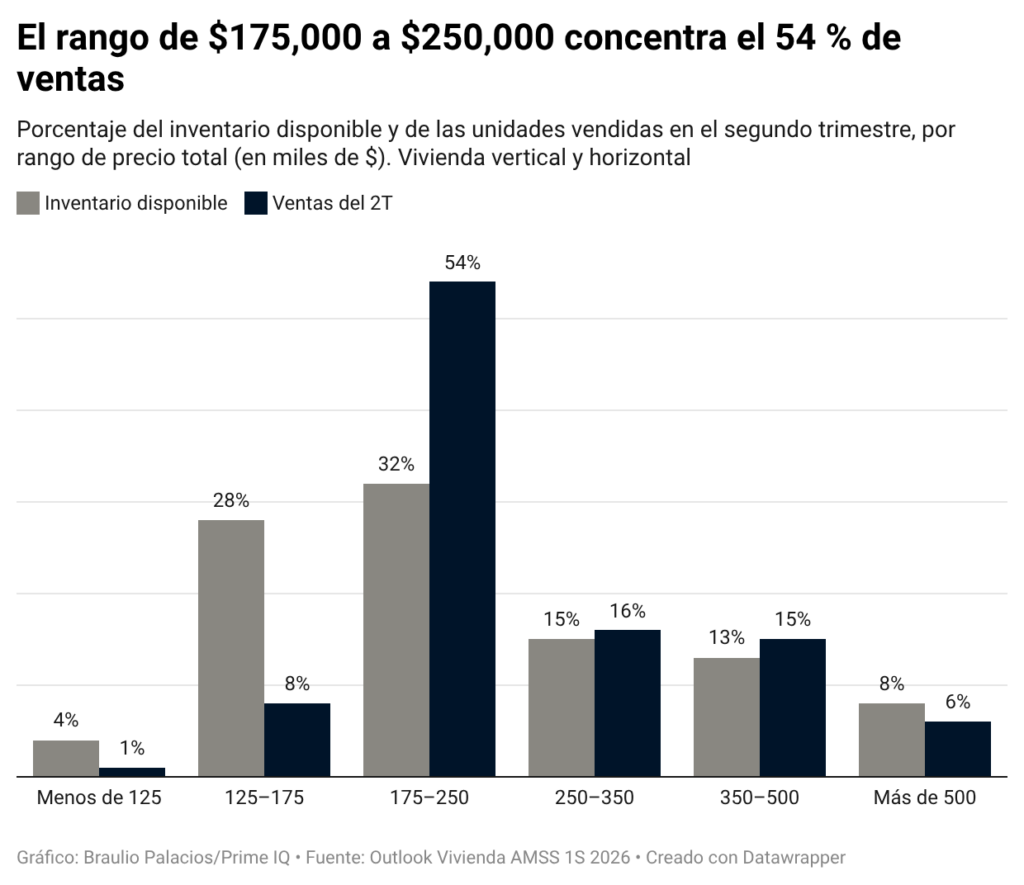
La diferencia sugiere que tener un precio menor no garantiza que una vivienda encuentre comprador. También importa que sus características, ubicación y precio coincidan con lo que las personas buscan y pueden pagar.
Daniela Salamanca, analista de mercado de Prime IQ en El Salvador, explica que el rango de $175,000 a $250,000 es “donde coinciden quién puede pagar y dónde quiere vivir”. En el rango inferior, añade, el problema no es necesariamente la falta de demanda, sino que la oferta disponible no siempre corresponde con lo que ese comprador busca o puede pagar.
Siete de cada diez apartamentos en oferta medían menos de 90 m². Ese grupo se llevó el 67 % de las ventas del trimestre, un peso parecido al que tenía en la oferta.
El tamaño importa por el precio total. Con el metro cuadrado a $3,174, un apartamento de 90 m² costaría alrededor de $286,000, más que el rango que concentró más ventas (de $175,000 a $250,000). “Hacer apartamentos más pequeños permite que el precio total quede al alcance del comprador”, indica Salamanca.
Esos precios totales también delimitan quién puede comprar. Según el estudio Análisis de la variación de precios actuales de vivienda entre los distritos del Área Metropolitana de San Salvador y su implicación en el acceso a la vivienda para el año 2025, publicado en julio pasado por la Universidad Centroamericana José Simeón Cañas (UCA), señala que solo el 5.4 % de la población salvadoreña tiene acceso a un crédito hipotecario.
Magaña señala que “es importante reconocer que este dinamismo se concentra en determinados segmentos”. Con datos de la Encuesta de Hogares de Propósitos Múltiples (EHPM) 2025, estima que alrededor del 1 % de los hogares de El Salvador alcanza los ingresos necesarios para financiar una vivienda de más de $175,000.
Con un enganche del 20 % y un plazo de 30 años, según sus cálculos, financiar una vivienda de $175,000 a $250,000 requeriría ingresos familiares de entre $3,400 y $4,850 al mes. Incluso en el AMSS, el decil de hogares con mayores ingresos (el 10 % más alto) promedia $2,948 mensuales. Como señala Magaña, “más allá del ingreso, el punto relevante está en el patrimonio y el ahorro acumulado para acceder a este mercado”.
El financiamiento marca otro límite. Con la tasa hipotecaria promedio de 7.9 % que reporta el Banco Central de Reserva y un plazo de 30 años, calcula Magaña, la cuota de una vivienda de $200,000 con enganche del 20 % rondaría los $1,163 al mes. Para no destinar más del 30 % de sus ingresos al pago, la familia necesitaría cerca de $3,880 mensuales.
El contraste con el crédito social es amplio: en 2025, el Fondo Social para la Vivienda otorgó 2542 créditos para vivienda nueva, con un promedio de $40,800 por préstamo. Financiar una vivienda de $200,000, aun con enganche del 20 %, requeriría $160,000, casi cuatro veces ese monto.
Inventario bajo, mercado por mercado
La disponibilidad de viviendas tampoco es igual en todos los mercados. San Salvador Centro fue el mercado más grande y el que vendió más rápido: registró 178 unidades vendidas al mes y 5.9 meses de inventario. Esta última cifra representa el tiempo que tomaría vender todas las unidades disponibles si se mantuviera el ritmo de ventas del segundo trimestre.
Junto con La Libertad Este, que tenía 6.7 meses de inventario, San Salvador Centro concentraba el 61 % de las unidades que quedaban por vender. Ambos mercados reúnen, por tanto, una parte importante de la oferta pendiente de comercialización.
La situación fue distinta en la costa de La Libertad. Allí el inventario alcanzaba 19.1 meses: es el único mercado fuera de la zona de inventario bajo. Se vendía vivienda de playa y segunda residencia, a un ritmo más pausado.
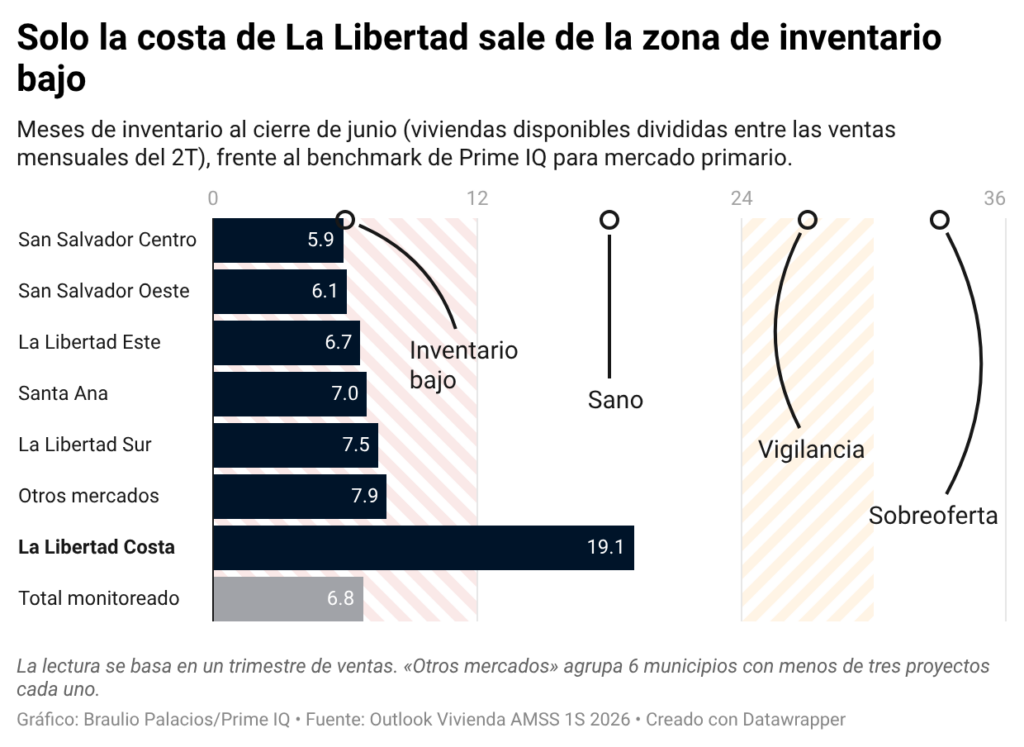
La diferencia entre mercados muestra por qué un promedio general no basta para describir la situación de la vivienda. Mientras algunas zonas disponen de pocas unidades en relación con su ritmo de ventas, otras tienen más tiempo para comercializar su inventario.
Por tipo de vivienda, las casas eran las más próximas a agotarse: ya se había vendido el 84 % de las unidades y quedaban apenas 3.1 meses de inventario. Los apartamentos, por su parte, sumaban 8.6 meses, pero tenían un peso mayor en la oferta, pues representaban siete de cada diez unidades de los proyectos activos.
El informe hace una precisión importante: cuando registra una propiedad como “vendida”, significa que el desarrollador ya colocó la unidad, no necesariamente que esté construida o entregada.
Los proyectos nuevos sostienen las ventas
Una de las señales más relevantes del trimestre está en la antigüedad de los proyectos. Los que salieron a la venta desde julio de 2025 representaban el 43 % de la oferta activa (la oferta total en unidades), pero concentraron el 74 % de las unidades vendidas entre abril y junio.
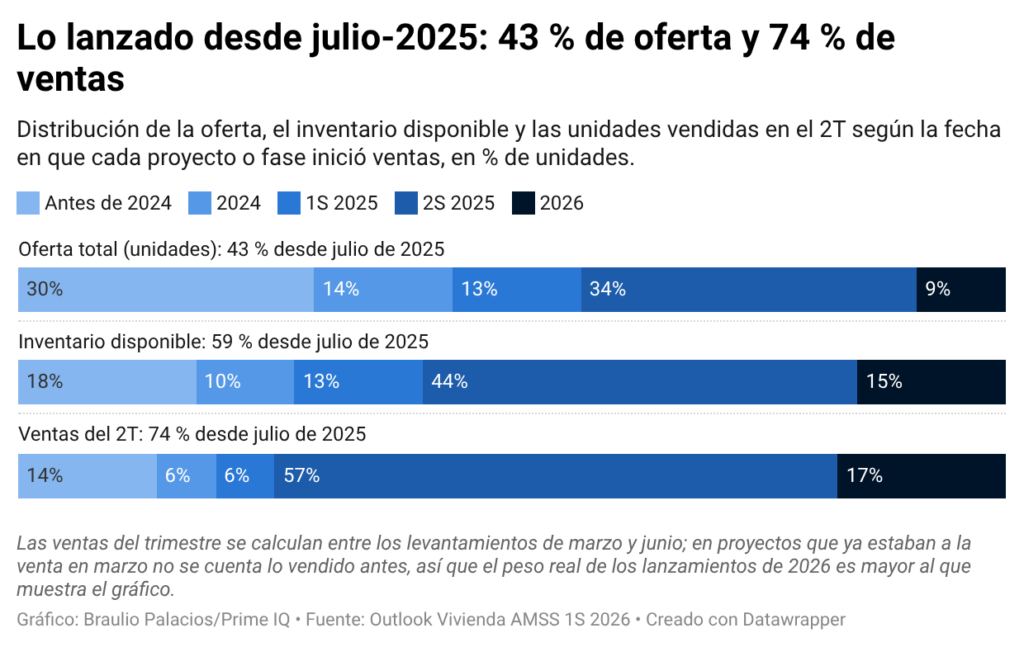
En otras palabras, los proyectos más recientes aportaron una proporción de las ventas muy superior a su peso dentro del inventario. Su desempeño ayuda a explicar el dinamismo del mercado, incluso en un contexto de oferta limitada.
Salamanca atribuye parte del peso de los proyectos nuevos a las condiciones de la preventa, es decir, la venta de apartamentos antes de que el proyecto esté terminado. En esa etapa, explica, el desarrollador “sale con su mejor precio y suele permitir pagar la prima en cuotas mientras se construye”. La prima, o enganche, es el pago inicial de la compra.
La oferta ajustada también puede influir en la decisión del comprador. Como señala Salamanca, ante una oferta limitada existe el riesgo de que la unidad que le interesa ya no esté disponible si espera demasiado.
Estas condiciones pueden favorecer las ventas tempranas, aunque el comportamiento futuro dependerá de la llegada de nuevos proyectos y de que sus precios y características respondan a la demanda.
¿Qué esperar del segundo semestre?
Para saber si el inventario bajo continuará al cierre de 2026, Prime IQ identifica cuatro indicadores que conviene seguir: la evolución del precio por metro cuadrado, la cantidad de proyectos nuevos que salen al mercado, el ritmo de ventas en San Salvador Centro y el comportamiento de la demanda en Santa Ana y la costa.
Más allá del número de unidades, uno de los retos está en ampliar la oferta hacia otros territorios y perfiles socioeconómicos. Rivers considera que existe espacio para crecer fuera de San Salvador Centro y La Libertad Este, mercados donde se concentra una parte importante de la actividad.
Actualmente, la oferta apunta sobre todo a hogares de ingresos medios y altos. Para desarrollar vivienda en otras zonas, señala Rivers, los proyectos “tendrían que estar dirigidos a otro perfil socioeconómico”.
Durante el primer semestre de 2026, el segmento socioeconómico AB representó, en promedio, el 54 % de la oferta de vivienda vertical y el C+ el 38 %. El segmento C tuvo apenas un 7.5 %, mientras que no se registró oferta para el C-.
Magaña relaciona esa concentración con el financiamiento. Según la Superintendencia del Sistema Financiero, a junio de 2026, el saldo de créditos para construcción de viviendas creció 60.8 % interanual, frente a un 7.8 % en los de adquisición. “La mayor disponibilidad de capital para construir viviendas no implica que aumente en la misma proporción la capacidad de los hogares para comprarlas”, afirma.
Rivers espera que el dinamismo continúe durante el segundo semestre. Una de sus razones es que la oferta todavía tiene margen para crecer, tanto en otras zonas como entre perfiles de compradores que actualmente cuentan con menos opciones.
Los resultados preliminares del Market Scan correspondientes al tercer trimestre de 2026 (ya disponible) aportan una primera señal en esa dirección. Entre julio y septiembre ingresaron más de 1400 nuevas unidades de vivienda, con un giro claro hacia la vivienda vertical.
San Salvador se mantuvo como el principal foco del desarrollo, mientras que San Miguel registró el proyecto con el mayor número de unidades lanzadas. Durante el tercer trimestre también continuó la reducción del tamaño de las viviendas.
Los datos preliminares apuntan a una oferta en expansión y a una mayor presencia de apartamentos. La cuestión será observar si ese crecimiento logra responder a la demanda en los mercados con inventarios más ajustados y ampliar las opciones para compradores de distintos perfiles.
Llene el formulario y acceda al informe completo en versión PDF.
Si desea adquirir nuestro Market Scan de vivienda para El Salvador, escriba a rsantiago@primeiqlatam.com.
Este estudio de oferta inmobiliaria permite determinar las tendencias de usos inmobiliarios (vivienda, comercio, industria, oficinas), en las zonas de interés, por uso. Incluye dos tipos de levantamiento: primario y secundario.
Preguntas clave
¿Cuánto costaba el metro cuadrado de apartamento al cierre de junio en El Salvador?
— Al cierre de junio de 2026, el metro cuadrado de apartamento disponible promediaba $3,174 en los mercados de El Salvador monitoreados por Prime IQ.
¿Cuántas unidades había disponibles?
— En junio había 2717 unidades disponibles en 87 proyectos activos.
¿Qué significan 6.8 meses de inventario?
— Es el tiempo que tomaría vender todas las unidades disponibles si se mantuviera el ritmo de ventas del segundo trimestre. Para Prime IQ, menos de 12 meses de inventario indica “escasez” técnica (lo disponible se vende rápido, no es falta de vivienda) en el mercado primario.
Nota metodológica
Las cifras corresponden al Market Scan El Salvador de Prime IQ, con mediciones de marzo y junio de 2026. El informe cubre la vivienda que vende directamente el desarrollador, incluida la preventa, en el Área Metropolitana de San Salvador, Santa Ana y la costa.
El precio por metro cuadrado de apartamento corresponde al inventario disponible de vivienda vertical en los mercados monitoreados. No incluye reventas ni representa la totalidad del mercado nacional. La lectura del comportamiento del mercado se basa en un trimestre de ventas.
La distribución por segmento socioeconómico corresponde al promedio de los levantamientos de marzo y junio de 2026 del Market Scan y no aparece en el informe. Prime IQ utiliza una asignación propia para los segmentos socioeconómicos.
Las estimaciones de ingresos de los hogares y del porcentaje con capacidad de compra son de José Luis Magaña, con datos de la EHPM 2025. Las cifras de crédito provienen de la Superintendencia del Sistema Financiero, el Banco Central de Reserva y el Fondo Social para la Vivienda. No forman parte de la publicación de Prime IQ ni necesariamente de su criterio.
Sobre las declaraciones de José Luis Magaña: Sus opiniones y declaraciones solo pueden reproducirse si las citas se transcriben de forma textual y completa, para evitar que se tergiversen sus palabras. Quienes deseen profundizar en alguno de los puntos que plantea pueden escribirle a coordinacion@panoramaeconomico.org.
Contacto de prensa
Braulio Palacios
Gerente de comunicación y contenido
(+502) 3012-9186